Domain 3d-digitalcamera.de kaufen?
Wir ziehen mit dem Projekt
3d-digitalcamera.de um.
Sind Sie am Kauf der Domain
3d-digitalcamera.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 3d-digitalcamera.de kaufen?
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
Was sind nachträgliche Betriebsausgaben?
Was sind nachträgliche Betriebsausgaben? Nachträgliche Betriebsausgaben sind Ausgaben, die im Nachhinein für betriebliche Zwecke getätigt werden, jedoch nicht im Rahmen der normalen Geschäftstätigkeit anfallen. Diese Ausgaben können beispielsweise Reparaturen an Maschinen oder Gebäuden sein, die unerwartet notwendig werden. Nachträgliche Betriebsausgaben können steuerlich geltend gemacht werden, sofern sie betrieblich veranlasst sind und nachweislich angefallen sind. Es ist wichtig, alle Belege und Dokumente für nachträgliche Betriebsausgaben sorgfältig aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. **


Ähnliche Suchbegriffe für Nachträgliche
Top-Angebote
Produkte zum Begriff Nachträgliche:

-
Was sind nachträgliche Anschaffungskosten?
Was sind nachträgliche Anschaffungskosten? Nachträgliche Anschaffungskosten sind zusätzliche Kosten, die nach dem ursprünglichen Kauf eines Vermögenswerts anfallen. Diese Kosten können beispielsweise für Reparaturen, Umbauten oder Modernisierungen an dem Vermögenswert entstehen. Nachträgliche Anschaffungskosten werden in der Buchhaltung als Erhöhung des Anschaffungswerts des Vermögenswerts verbucht und beeinflussen somit den Wert des Vermögenswerts im Unternehmen. Es ist wichtig, nachträgliche Anschaffungskosten korrekt zu erfassen, um eine genaue Bewertung des Vermögenswerts und eine korrekte Bilanzierung sicherzustellen. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wie lautet die nachträgliche Entschuldigungsbegründung?
Die nachträgliche Entschuldigungsbegründung kann verschiedene Formen haben, je nachdem, um welche Situation es sich handelt. Es könnte eine Erklärung dafür sein, dass man in dem Moment nicht richtig nachgedacht hat oder dass man von Emotionen überwältigt war. Man kann auch betonen, dass man seine Handlungen bereut und dass man daraus gelernt hat. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was kostet eine nachträgliche Grundbucheintragung?
Was kostet eine nachträgliche Grundbucheintragung? Die Kosten für eine nachträgliche Grundbucheintragung können je nach Land oder Region variieren. In der Regel fallen Gebühren für die Eintragung selbst sowie für die notwendigen Unterlagen und Dokumente an. Es ist ratsam, sich vorab bei der zuständigen Behörde oder einem Notar über die genauen Kosten zu informieren. Zusätzlich können auch eventuelle Steuern oder Gebühren für die Änderung im Grundbuch anfallen. **
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Top-Angebote
Produkte zum Begriff Nachträgliche:
-
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
-
Was sind nachträgliche Betriebsausgaben?
Was sind nachträgliche Betriebsausgaben? Nachträgliche Betriebsausgaben sind Ausgaben, die im Nachhinein für betriebliche Zwecke getätigt werden, jedoch nicht im Rahmen der normalen Geschäftstätigkeit anfallen. Diese Ausgaben können beispielsweise Reparaturen an Maschinen oder Gebäuden sein, die unerwartet notwendig werden. Nachträgliche Betriebsausgaben können steuerlich geltend gemacht werden, sofern sie betrieblich veranlasst sind und nachweislich angefallen sind. Es ist wichtig, alle Belege und Dokumente für nachträgliche Betriebsausgaben sorgfältig aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. **
-
Was sind nachträgliche Anschaffungskosten?
Was sind nachträgliche Anschaffungskosten? Nachträgliche Anschaffungskosten sind zusätzliche Kosten, die nach dem ursprünglichen Kauf eines Vermögenswerts anfallen. Diese Kosten können beispielsweise für Reparaturen, Umbauten oder Modernisierungen an dem Vermögenswert entstehen. Nachträgliche Anschaffungskosten werden in der Buchhaltung als Erhöhung des Anschaffungswerts des Vermögenswerts verbucht und beeinflussen somit den Wert des Vermögenswerts im Unternehmen. Es ist wichtig, nachträgliche Anschaffungskosten korrekt zu erfassen, um eine genaue Bewertung des Vermögenswerts und eine korrekte Bilanzierung sicherzustellen. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
Ähnliche Suchbegriffe für Nachträgliche
-
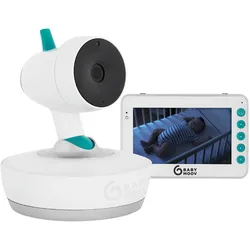
Babymoov Digitales Babyphone mit Kamera YOO-Moov 360°, weissMit dem benutzerfreundlichen digitalen Babyphone mit Kamera YOO-Moov 360° von Babymoov haben Eltern ihr Baby immer im Blick. Reichweite: bis 300 m im Freien Betriebsart: Babyeinheit ausschließlich mit Netzstrom, Elterneinheit mit Netzstrom oder Akku (wieder aufladbarer Lithium-Akku) Technologie: digital Funktionen: optische und akustische Reichweitenkontrolle, Stimmaktivierung, Fernsteuerung der Kamera über Empfänger, Neigung und Drehung um 360° Extras: breites Display 4,3 Zoll, 5 beruhigende Melodien, mehrfarbiges Nachtlicht (7 Farben), Gegensprechfunktion, Temperatur-Anzeige, Wandbefestigung Lieferumfang: 1 Elterneinheit, 1 Babyeinheit, 2 USB-Ladekabel, Wandbefestigung Die Kamera des Babyphones YOO-Moov von Babymoov wird mit dem Empfänger ferngesteuert. Sie bietet eine optimale Rundumsicht. Falls nötig, kann die Zoom-Funktion aktiviert werden. Das komfortable, breite Display ist besonders nutzerfreundlich. Die Kamera liefert verzögerungsfreie, fließende Bilder. Das integrierte Nachtlicht des Geräts sorgt für eine beruhigende Atmosphäre im Kinderzimmer. Es bietet kleinen Träumern die Möglichkeit zwischen sieben verschiedenen Farben oder einem Farbwechsel zu wählen. Auch die Spieluhr mit beruhigenden Kindermelodien ist eine perfekte Einschlafhilfe. Reichen die Lieder zur Beruhigung des Nachwuchses nicht aus, können Eltern die Gegensprechfunktion des Babyphones nutzen. Über sie können die Erwachsenen direkt mit dem Baby kommunizieren. Das integrierte Thermometer behält die Raumtemperatur des Kinderzimmers im Blick. So ist stets für eine optimale Schlafumgebung gesorgt. Um das Phone an der Wand des Kinderzimmers zu befestigen, wird ein Montage-Set mitgeliefert. Das Babyphone kann auch zur Überwachung von Haustieren und älteren Personen verwendet werden. Garantie-Hinweis Informationen zu den...180,99 €*Versand: 1,99 €Sichere Weiterleitung zum Anbieter
-
Wie lautet die nachträgliche Entschuldigungsbegründung?
Die nachträgliche Entschuldigungsbegründung kann verschiedene Formen haben, je nachdem, um welche Situation es sich handelt. Es könnte eine Erklärung dafür sein, dass man in dem Moment nicht richtig nachgedacht hat oder dass man von Emotionen überwältigt war. Man kann auch betonen, dass man seine Handlungen bereut und dass man daraus gelernt hat. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was kostet eine nachträgliche Grundbucheintragung?
Was kostet eine nachträgliche Grundbucheintragung? Die Kosten für eine nachträgliche Grundbucheintragung können je nach Land oder Region variieren. In der Regel fallen Gebühren für die Eintragung selbst sowie für die notwendigen Unterlagen und Dokumente an. Es ist ratsam, sich vorab bei der zuständigen Behörde oder einem Notar über die genauen Kosten zu informieren. Zusätzlich können auch eventuelle Steuern oder Gebühren für die Änderung im Grundbuch anfallen. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.